
Qué es la salud financiera y cómo saber si la tuya está bien
Equipo de Aurise · actualizado el
La salud financiera es la capacidad de pagar tus gastos con tranquilidad, aguantar un imprevisto sin endeudarte y seguir avanzando hacia lo que quieres. No depende solo de cuánto ganas: depende de cuánto de tu gasto es fijo, cuánto debes y cuánto colchón tienes.
Salud financiera no es lo mismo que ganar mucho
Hay personas con buen sueldo que llegan justas a fin de mes, y personas con ingresos modestos que duermen tranquilas. La diferencia suele estar en tres cosas: cuánto de lo que gastan es obligatorio, cuánto deben y cuánto tienen apartado.
Cinco indicadores para medirla
1. Rigidez: ¿cuánto de tu gasto es difícil de recortar?
Divide tus gastos esenciales (vivienda, préstamos, suministros, seguros) entre tu gasto mensual total. Cuanto más alto el porcentaje, menos margen tienes para reaccionar si algo cambia.
Cómo mejorar: revisa los gastos fijos que puedes renegociar (seguros, tarifas, suscripciones) y evita convertir gastos flexibles en cuotas fijas.
2. Protección: ¿cuántos meses aguantarías sin ingresos?
Divide tu ahorro para imprevistos entre tus gastos esenciales de un mes. El resultado son los meses que aguantarías. La orientación habitual es tener entre 3 y 6 meses, y más si tus ingresos son irregulares.
Cómo mejorar: aparta una cantidad fija nada más cobrar, aunque sea pequeña.
3. Deuda: ¿cuánto debes y está bajando?
Suma lo que te queda por pagar de préstamos, compras a plazo y tarjetas. Más que la cifra, importa la dirección: que baje mes a mes.
Cómo mejorar: ordena tus deudas y dedica el dinero extra a una sola.
4. Disciplina: ¿cumples lo que te propones?
Si decidiste apartar 50 € al mes, ¿lo haces? No se trata de cifras grandes, sino de constancia con lo que tú mismo elegiste.
Cómo mejorar: ponte objetivos pequeños y con fecha. Es más fácil cumplir 30 € al mes que 300.
5. Crecimiento: ¿tu ahorro y tu patrimonio avanzan?
Compara lo que tienes (ahorro e inversión) menos lo que debes, hoy y hace unos meses. Si sube, vas en buena dirección.
Cómo mejorar: cuando termines de pagar algo, sigue apartando esa cuota.
| Indicador | Pregunta | Cálculo sencillo |
|---|---|---|
| Rigidez | ¿Cuánto de mi gasto es fijo? | Gasto esencial ÷ gasto total |
| Protección | ¿Cuántos meses aguanto? | Ahorro para imprevistos ÷ gasto esencial mensual |
| Deuda | ¿Debo menos que antes? | Deuda pendiente hoy frente a hace 3 meses |
| Disciplina | ¿Cumplo mis aportaciones? | Aportaciones hechas ÷ previstas |
| Crecimiento | ¿Avanzo? | (Ahorro + inversión − deuda) hoy frente a antes |
¿Por qué no una nota del 1 al 100?
Una puntuación única es cómoda, pero esconde el porqué. Un 62 no te dice si el problema es la deuda o la falta de colchón. Con indicadores separados sabes exactamente qué mejorar primero.
Señales de que conviene actuar
- Llegas a final de mes usando la tarjeta de crédito para gastos normales.
- No sabrías decir cuánto debes en total.
- Un gasto imprevisto de unos cientos de euros te obligaría a pedir prestado.
- Tienes varias compras a plazo a la vez y no sabes cuándo terminan.
- Tus gastos fijos crecen y no sabes por qué.
Cómo te ayuda Aurise a medirla
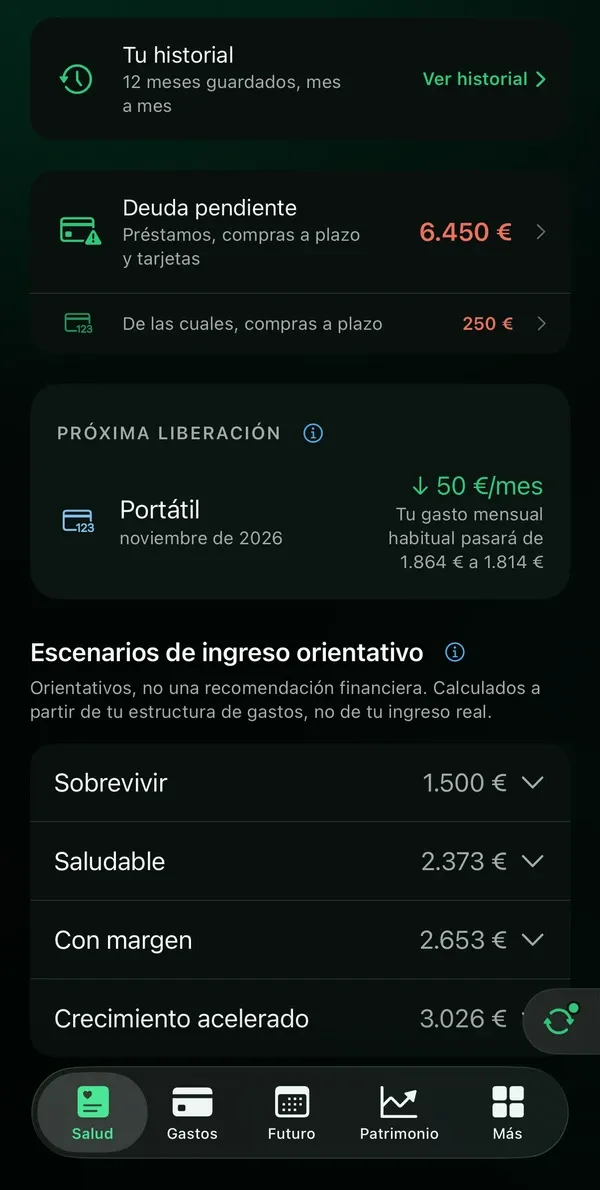
Aurise calcula estos indicadores con tus compromisos reales, sin conectar tu banco: rigidez, deuda pendiente, meses de protección y la próxima liberación de dinero en Salud; disciplina, ahorro y evolución en Patrimonio. No te da una nota: te enseña cada indicador y de dónde sale.
Preguntas frecuentes
¿Qué es la salud financiera?
Es la capacidad de pagar tus gastos con tranquilidad, aguantar un imprevisto sin endeudarte y avanzar hacia tus objetivos. Se mide con indicadores como cuánto de tu gasto es fijo, cuánto debes y cuántos meses te cubre tu ahorro.
¿Cómo puedo medir mi salud financiera?
Calcula tres cosas: qué parte de tu gasto es esencial, cuántos meses de gastos esenciales cubre tu ahorro y si tu deuda baja mes a mes. Con esas tres cifras sabes dónde estás y qué mejorar primero.
¿Qué es la rigidez financiera?
Es la parte de tu gasto mensual que es difícil de recortar a corto plazo, como el alquiler, los préstamos o los suministros. Cuanto más alta, menos margen tienes ante un imprevisto o una bajada de ingresos.
¿Cómo mejoro mi salud financiera?
Empieza por un pequeño fondo de emergencia, ordena tus deudas para pagar una cada vez y revisa los gastos fijos que puedes renegociar. Los cambios pequeños y constantes funcionan mejor que los grandes que no se mantienen.
Esta guía es informativa y no constituye asesoramiento financiero.